小規模宅地等の特例「特定居住用」例題5選①
岩田相続税理士事務所の代表税理士の岩田です。
相続税申告のご依頼について無料の初回面談をしておりますので、お気軽にご連絡ください!
この記事では小規模宅地等の特例(特定居住用宅地等)の適用可否について例題を5つ解説します!
小規模宅地等の特例の特例(特定居住用宅地等)の例題5選!①
小規模宅地等の特例とは
小規模宅地等の特例は一定の要件を満たした場合において土地の評価額を最大80%減額できる特例です。
小規模宅地等の特例は申告要件があるので申告を忘れないように注意しましょう。
1. 生前に被相続人から贈与により取得した宅地等は適用可能か?
2. 宅地等をのみを配偶者が相続した場合は適用可能か?
3. 私道は適用可能か?
4. 被相続人が入院中に相続が発生した場合は適用可能か?
5. 借地権に適用可能か?
1. 生前に被相続人から贈与により取得した宅地等は適用可能か?
<例>
被相続人:父
相続人:子
相続開始日:令和8年6月10日
居住状況:自宅に父と子の二人暮らし
令和7年5月1日に子は父から自宅(土地・建物)を贈与により取得した。
その後、令和8年6月10日に父が亡くなった。
相続税申告の際に相続開始前3年以内の被相続人からの贈与財産を相続財産に加算した。
相続財産に加算した令和7年5月1日の自宅の土地に小規模宅地等の特例は適用可能か?
<答え>
適用不可
<解説>
小規模宅地等の特例は「個人が相続又は遺贈により取得した財産…」と規定されているため、適用不可となります。
※補足 子が受贈した財産は相続財産に加算されますが、当該財産に係る贈与税相当額は税額控除となります。
2.宅地等のみを配偶者が相続した場合は適用可能か?
<例>
被相続人:夫
相続人:妻、子
相続財産は夫と妻の二人暮らしの自宅(土地・建物)である。
遺産分割協議により妻は夫と一緒に暮らしていた自宅(土地)を相続し、子は自宅(建物)を相続した。
妻は土地のみを相続した場合でも小規模宅地等の特例は適用可能か?
<答え>
適用可能
<解説>
小規模宅地等の特例は「被相続人の居住の用に供されていた宅地等で当該被相続人の配偶者…が相続又は遺贈により取得したものをいう。」と規定されているため、妻は建物を相続していないですが、土地を相続しているため、適用可能となります。
※妻が建物を相続していないことにより「空き家特例」を適用できなくなるため所得税の観点から慎重に判断されることをおすすめいたします。
3. 私道は適用可能か?
<例>
被相続人:父
相続人:子
父と子はA宅地の上にある建物に居住していたが、令和8年6月10日に父は死亡した。
父が所有していた不動産はA宅地及び私道(持分:1/5)である。
※A宅地~E宅地に居住している人がそれぞれ1/5ずつ共有持ち分である。
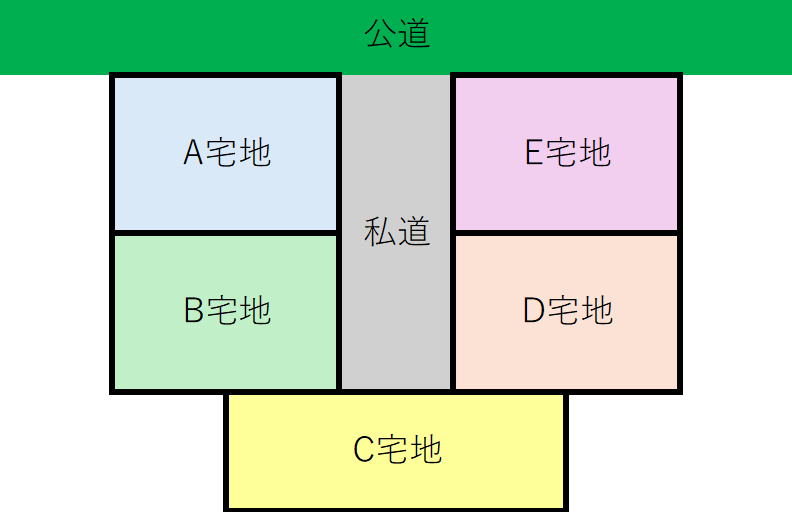
A宅地を所有している父が死亡した場合において、A宅地に接道している私道(持ち分1/5)についても小規模宅地等の特例は適用可能か?
<答え>
適用不可
<解説>
A宅地の維持・効用を果たすために必要不可欠な私道ではないので適用ができないと考えます。
仮に父と子がB宅地の上にある建物に居住しており、父がB宅地及び私道(持分:1/5)を所有している場合には、私道はB宅地の維持・効用を果たすために必要不可欠となりますので、子がB宅地及び私道を相続し、相続税の申告期限までB宅地に居住し、かつ、所有している場合には私道にも小規模宅地等の特例が適用可能となります。
4. 被相続人が入院中に相続が発生した場合は適用可能か?
<例>
被相続人:父
相続人:子
相続開始日:令和8年6月10日
自宅に父と子の二人暮らしであったが、令和8年5月1日に父は体調を崩して病院に入院した。
令和8年6月10日に入院先の病院で父が亡くなった。相続開始日時点で自宅には子のみ居住していた。
なお、自宅は父の退院後に自宅に戻る予定であったため、父の家財道具等はそのままの状態である。
相続開始日時点において父と子は同居していないが小規模宅地等の特例は適用可能か?
<答え>
適用可能
<解説>
父が病院に入院していたのは一時的なものであると考えられるため、父の生活の本拠地は自宅にあると考えられることから、子が相続し、相続税の申告期限まで自宅に居住及び所有をしている場合には適用可能となります。
※父の入院後に自宅の父の家財道具等を処分したり、自宅を貸し出すなど他の用途に変更した場合には適用できないと考えます。
5. 借地権に適用可能か?
<例>
被相続人:父
相続人:子
父の所有する自宅(借地権及び借地権の上にある建物)に父と子は同居していた。
令和8年6月10日父が死亡しました。
父の所有する借地権に小規模宅地等の特例は適用可能か?
<答え>
適用可能
<解説>
小規模宅地等の特例は「宅地等(土地又は土地の上に存する権利をいう。)」と規定されているため、借地権も小規模宅地等の特例の対象となります。
したがって、子が相続し、相続税の申告期限まで居住し、かつ、所有している場合には適用可能となります。
※この記事は2026年10月13日時点の内容となります。
万が一記事の内容に誤りがありご覧いただいた方に損害が生じた場合でも当事務所は一切責任を負いません。
また、この記事に関する内容のご質問の対応はしておりませんので予めご了承ください。