被相続人の配偶者がいるときの節税と落とし穴のQ&A
岩田相続税理士事務所の代表税理士の岩田です。
相続税申告のご依頼について無料の初回面談をしておりますので、お気軽にご連絡ください!
「夫(妻)が亡くなったけれど、配偶者は税金がかからないって本当?」「とりあえず全部妻が相続しておけば安心だよね?」とお考えの方へ。 実はその考え方、将来お子様に莫大な税金の負担を負わせてしまうかもしれません。
この記事では、被相続人の配偶者がいるときの節税と落とし穴についてQ&A形式で分かりやすく解説します。
Q1. 配偶者は相続税がかからないって本当ですか?
Q2. 配偶者が相続する財産が1億6,000万円までであれば、配偶者の相続税はかからないって本当ですか?
Q3. もし1億6,000万円を超えている場合はどうなりますか?
Q4. なぜ配偶者だけ、これほど手厚い税金の優遇が受けられるのですか?
Q5. 配偶者が相続する財産が1億6,000万円以下なら、何も手続きしなくていいですか?
Q6. 遺産をどう分けるか決まっていなくても「配偶者の税額軽減」は使えますか?
Q7. 家族で揉めていて、申告期限(10ヶ月)までに遺産分割が終わりません。配偶者の税額軽減は諦めるしかないですか?
Q8. 配偶者の税額軽減を適用させるための申告手続きには、どんな書類が必要ですか?
Q9. よく聞く「二次相続(にじそうぞく)」とは何ですか?
Q10. とりあえず遺産は全て配偶者が相続しておけば、相続税がかからなくて一番お得ですよね?
Q11. 「配偶者の税額軽減」と「小規模宅地等の特例」は同時に使えますか?
Q12. 事実婚(内縁の妻・夫)でも、配偶者の税額軽減は使えますか?
Q13. 元妻や元夫(離婚した相手)は配偶者の税額軽減を使えますか?
Q14. 配偶者が相続放棄をした場合には配偶者の税額軽減を使えますか?
Q15. 税務調査で「財産隠し」がバレた場合、その財産に配偶者の税額軽減は使えますか?
被相続人の配偶者がいるときの節税と落とし穴のQ&A
Q1. 配偶者は相続税がかからないって本当ですか?
A1. はい、かからない可能性があります。「配偶者の税額軽減」という規定を使えば、非常に大きな金額まで相続税を抑えることができます。ただし、自動的に配偶者の税額軽減が適用されるわけではなく、条件を満たして税務署へ相続税申告する手続きが必要になります。
条件は以下の3つになります。
①法律上の婚姻をしている配偶者であること
②相続税申告書を税務署へ提出すること
③遺産分割が完了していること
Q2. 配偶者が相続する財産が1億6,000万円までであれば、配偶者の相続税はかからないって本当ですか?
A2. はい、本当です。配偶者が相続する財産が「1億6,000万円」までであれば、配偶者の相続税は1円もかかりません。多くのご家庭の場合、ご自宅の不動産や預貯金を配偶者が相続しても、この1億6,000万円の枠内に収まるため相続税がかからないこととなります。
Q3. もし1億6,000万円を超えている場合はどうなりますか?
A3. 法定相続分までであれば配偶者の相続税はかかりません。
「1億6,000万円」と「法定相続分」のどちらか多い金額まで税金がかからないという規定になっています。
配偶者の法定相続分は以下になります。
・法定相続人が配偶者と子⇒1/2
・法定相続人が配偶者と親⇒2/3
・法定相続人が配偶者と兄弟姉妹⇒3/4
・法定相続人が配偶者のみ⇒1/1
Q4. なぜ配偶者だけ、これほど手厚い税金の優遇が受けられるのですか?
A4. 理由は主に3つあります。
①同一世代間における財産の移転であること
②配偶者は被相続人の遺産の形成に寄与していること
③被相続人の死亡後における生存配偶者の生活保障を考慮する必要があること
Q5. 配偶者が相続する財産が1億6,000万円以下なら、何も手続きしなくていいですか?
A5. いいえ、配偶者以外の相続人がいる場合には遺産分割を完了させ、税務署へ相続税申告書を提出する必要があります。
Q6. 遺産をどう分けるか決まっていなくても「配偶者の税額軽減」は使えますか?
A6. いいえ、遺産分割を完了させなければ適用できません。
Q7. 家族で揉めていて、申告期限(10ヶ月)までに遺産分割が終わりません。配偶者の税額軽減は諦めるしかないですか?
A7. いいえ、諦めないでください。相続税申告書(未分割申告)と併せて「申告期限後3年以内の分割見込書」という書類を提出しておけば救済されます。一旦は配偶者の税額軽減を使えずに多額の相続税を支払うこととなりますが、申告期限後3年以内に話し合いがまとまれば、配偶者の税額軽減を適用して払いすぎた相続税を返してもらうことができます。(更正の請求)
Q8. 配偶者の税額軽減を適用させるための申告手続きには、どんな書類が必要ですか?
A8. 相続税申告書に加え、戸籍謄本の写しや遺言書の写し又は遺産分割協議書の写し、印鑑証明書の原本が必要です。
※申告期限までに遺産分割がまとまらない場合には「申告期限後3年以内の分割見込書」を添付する必要があります。
Q9. よく聞く「二次相続(にじそうぞく)」とは何ですか?
A9. 両親のうち、後から亡くなった親の財産を子供が相続することです。 例えば、「父が死亡(一次相続)」→「母が死亡(二次相続)」という順番で発生する、2回目の相続のことを指します。
Q10. とりあえず遺産は全て配偶者が相続しておけば、相続税がかからなくて一番お得ですよね?
A10. いいえ、相続税の負担面で考えますと実はそれが最も「損をする」分け方かもしれません。
被相続人の相続財産が1億円、配偶者の財産が2,000万円、相続人は配偶者と子1人とした場合の二次相続シミュレーションをしてみますと、配偶者取得割合が100%(配偶者が全て相続)の場合には一次相続の相続税は0円となりますが、二次相続(配偶者の相続)では相続税が1,820万円かかります。
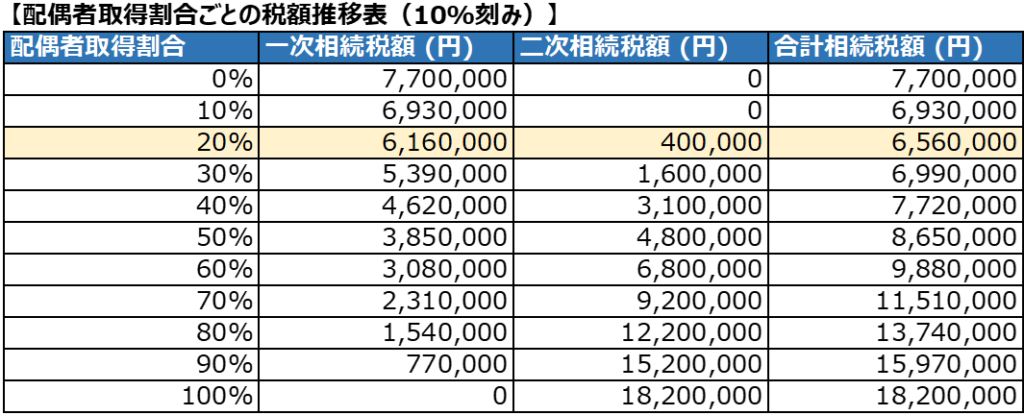
この例の一次相続と二次相続の合計の相続税を一番低くする配偶者の取得割合は20%となり一次相続と二次相続の合計の相続税が656万円となります。
上記内容をまとめると以下になります。
・配偶者が100%相続した場合
一次相続の相続税0円+二次相続の相続税1,820万円=1,820万円
・配偶者が20%相続した場合
一次相続の相続税616万円+二次相続の相続税40万円=656万円
配偶者が相続する割合によって一次相続と二次相続の合計の相続税が大きく異なることがありますので二次相続シミュレーションをされることをお勧めいたします。
なお、二次相続シミュレーションは相続財産の内容(土地、生命保険等の有無)や配偶者の今後の生活状況、税額控除、特例等によって金額が異なることとなりますので専門家に相談の上、二次相続シミュレーションをするようにしてください。
Q11. 「配偶者の税額軽減」と「小規模宅地等の特例」は同時に使えますか?
A11. はい、併用することが可能です。土地を最大8割引で評価した上で、さらに配偶者の税額軽減を適用できます。
Q12. 事実婚(内縁の妻・夫)でも、配偶者の税額軽減は使えますか?
A12. いいえ、法律上の婚姻関係がない(籍を入れていない)場合は使えません。何十年連れ添っていても、戸籍上の配偶者でなければ配偶者の税額軽減は適用されません。
Q13. 元妻や元夫(離婚した相手)は配偶者の税額軽減を使えますか?
A13. いいえ、亡くなった時点で婚姻関係がなければ使えません。
Q14. 配偶者が相続放棄をした場合には配偶者の税額軽減を使えますか?
A14. はい、配偶者が相続放棄をした場合でも配偶者の税額軽減は適用可能です。
Q15. 税務調査で「財産隠し」がバレた場合、その財産に配偶者の税額軽減は使えますか?
A15. いいえ、意図的に隠した財産(仮装・隠蔽)には配偶者の税額軽減が使えません。
「どうせ配偶者が相続すれば1.6億円まで相続税はかからないのだから、タンス預金を隠しておこう」と安易に考えて税務署に指摘された場合、本来支払う必要がなかったペナルティを支払うことになりますので仮装・隠蔽はしないようにしましょう。
※この記事は2026年10月28日時点の内容となります。
万が一記事の内容に誤りがありご覧いただいた方に損害が生じた場合でも当事務所は一切責任を負いません。
また、この記事に関する内容のご質問の対応はしておりませんので予めご了承ください。